
- A renda mensal líquida de cada aplicação, em % do CDI, CDI +, prefixado ou IPCA +
- Quanto cada um vira em dez anos, com o rendimento reinvestido
- Para empresas: compromissada ou CDB, qual rende mais no seu prazo
- O IR pago em cada opção, sem surpresa no resgate
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
Quanto rende 1 milhão por mês na renda fixa?
Tesouro, CDB, LCI/LCA, fundo de renda fixa e crédito privado lado a lado, líquido de imposto, com o seu valor.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
A pergunta errada que é também a pergunta certa
"Quanto rende 100 mil por mês?" é a pergunta mais digitada sobre investimento no Brasil, e ela tem um defeito de fábrica: rendimento não vem em reais, vem em taxa. Os mesmos R$ 100 mil rendem R$ 508 por mês na poupança e R$ 1.054 numa LCI a 90% do CDI, com CDI a 14,9% ao ano. O valor não rende nada sozinho; o produto é que rende, e o imposto é que come.
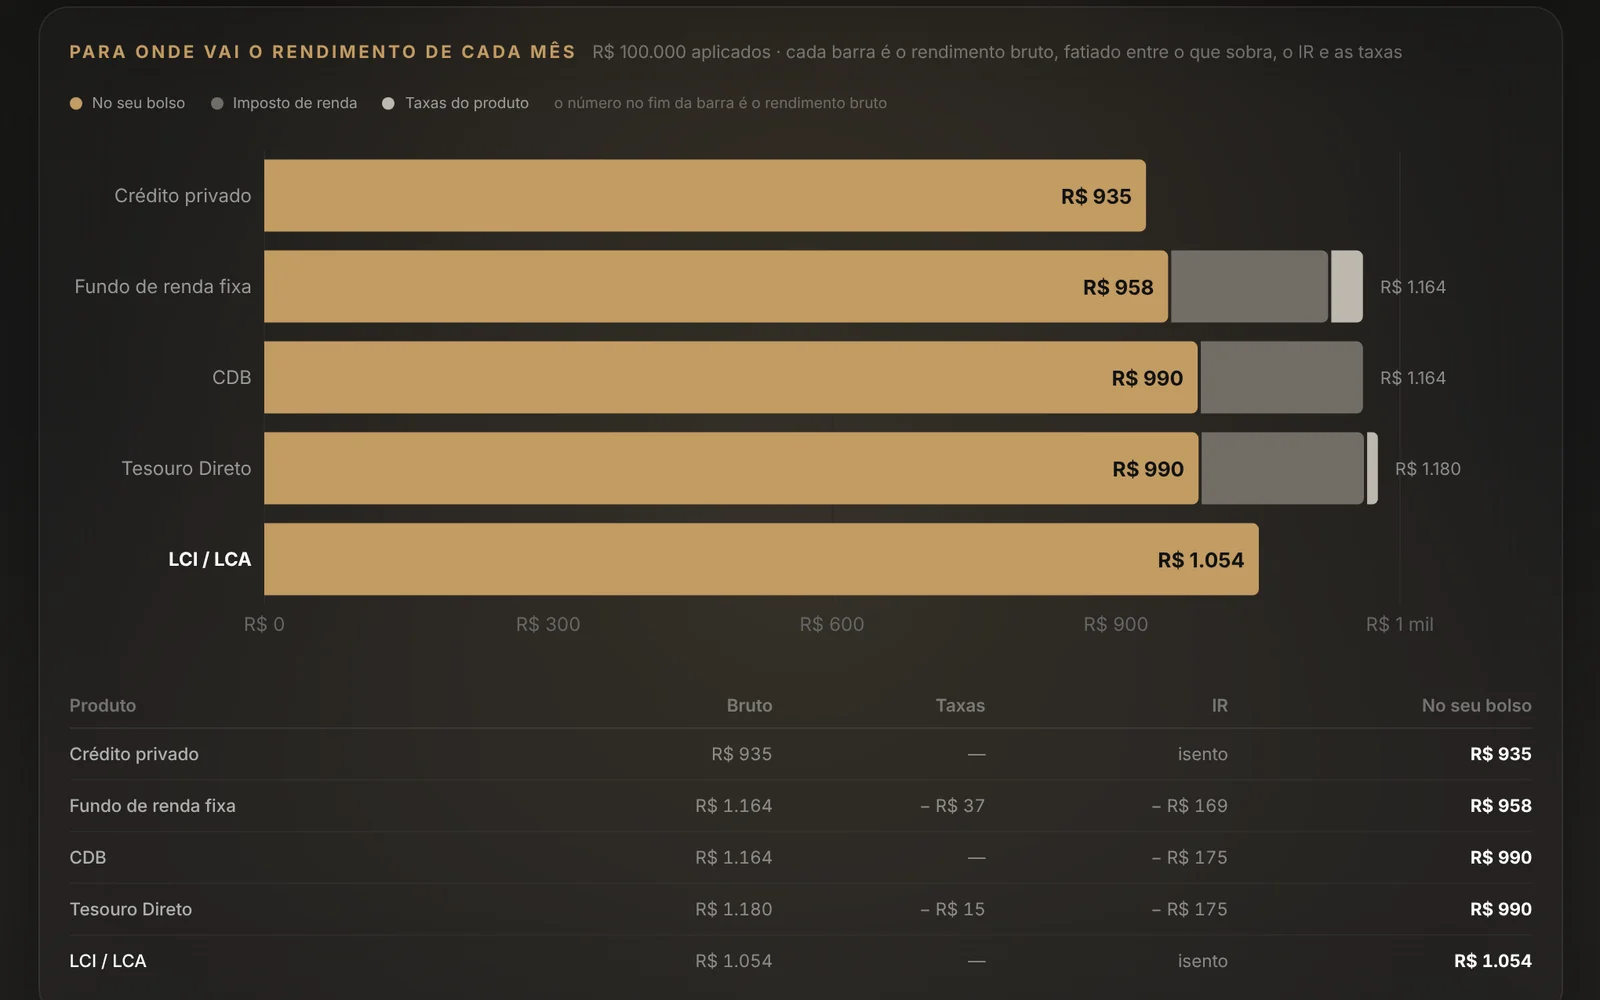
Ao mesmo tempo, é a pergunta certa, porque é assim que a decisão aparece na vida real: alguém recebeu uma rescisão, vendeu um imóvel, juntou a reserva da empresa e quer saber o que esse dinheiro paga por mês se ficar parado. A calculadora responde nesses termos. Você informa o valor e o tempo que ele vai ficar aplicado, e ela devolve o rendimento mensal líquido em dez destinos de renda fixa: no Brasil, poupança, CDB, LCI/LCA, Tesouro Selic, Tesouro IPCA+, debênture incentivada e fundo DI; em dólar, bonds, Treasuries e CDs americanos. As taxas que você negocia ficam à vista, ao lado do valor e do prazo, e devem ser trocadas pelas que estão na sua tela da corretora. No CDB, na LCI/LCA e na debênture você escolhe também o indexador da oferta: percentual do CDI, CDI mais uma taxa, prefixado ou IPCA mais uma taxa real. CDI, Selic e TR chegam preenchidos com o último dado do Banco Central e ficam em "Ajustar premissas", editáveis também. Todo campo aceita digitação, não só o arrasto da barra. O gráfico ordena os produtos pelo rendimento líquido, do menor para o maior, e mostra a barra de cada um fatiada em três pedaços — o que fica com você, o imposto de renda e as taxas do produto — com o rendimento bruto no fim da barra e o líquido em destaque dentro da fatia dourada, e a tabela abaixo fecha a conta em números, inclusive para as fatias finas como a custódia do Tesouro Selic. Abaixo da tabela, um segundo gráfico mostra quanto o valor vira em dez anos em cada produto, com o rendimento líquido reinvestido.
Um detalhe de método antes dos números. O rendimento mensal exibido é uma média: a taxa anual convertida para mensal por equivalência composta, e não dividida por 12. A 14,9% ao ano, a taxa mensal é 1,164%, não 1,242%. Dividir por 12 superestima o resultado em cerca de 7%. A poupança tem ainda um detalhe próprio: o rendimento só é creditado no aniversário da aplicação, então sacar no dia 29 de um ciclo de 30 significa perder o mês inteiro.
A conta por trás de cada produto
Cada um dos cinco produtos tem uma regra de rendimento e uma regra de imposto. A calculadora aplica as duas; aqui estão elas para você conferir.
- Poupança: com a Selic acima de 8,5% ao ano, rende 0,5% ao mês mais TR, o que dá cerca de 6,27% ao ano com TR de 0,1%. Se a Selic cair para 8,5% ou menos, passa a render 70% da Selic mais TR. Isenta de IR. Não depende da Selic estar em 15% ou em 10%: enquanto estiver acima de 8,5%, a poupança paga a mesma coisa.
- CDB: paga um percentual do CDI, que acompanha a Selic de perto (CDI de 14,9% com Selic a 15%). Um CDB a 100% do CDI rende 14,9% ao ano bruto. Paga IR pela tabela regressiva, de 22,5% a 15% do rendimento conforme o prazo. Coberto pelo FGC.
- LCI e LCA: também pagam percentual do CDI, em geral menor que o do CDB do mesmo banco, porque a isenção de IR para pessoa física é parte da remuneração. Uma LCI a 90% do CDI rende 13,41% ao ano, e esse número já é o líquido. Têm carência mínima (hoje de 9 meses para LCI e LCA) e cobertura do FGC.
- Tesouro Selic: rende a Selic mais um pequeno prêmio ou desconto, aqui simplificado como a Selic cheia. Desconta 0,20% ao ano de custódia da B3, isenta até R$ 10 mil investidos; a calculadora cobra sobre o total, o que subestima um pouco o resultado de valores pequenos. Paga IR pela tabela regressiva. Sem FGC, porque o emissor é o próprio Tesouro Nacional.
- Fundo DI: investe em títulos que rendem o CDI e cobra taxa de administração sobre o patrimônio, aqui 0,5% ao ano. Rende CDI menos a taxa, 14,4% ao ano bruto no exemplo, com IR regressivo. Há ainda o come-cotas, a antecipação semestral de 15% do IR em maio e novembro, que a calculadora não modela e que reduz o efeito composto ao longo dos anos.
Por que uma LCI a 90% do CDI bate um CDB a 100%
O IR da renda fixa incide sobre o rendimento, não sobre o valor aplicado, e cai com o prazo: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% a partir do dia 721. Um CDB a 100% do CDI rende 14,9% ao ano bruto; depois de 15% de IR sobram 12,67%. A LCI a 90% do CDI rende 13,41% e não paga nada. A isenta ganha por 0,74 ponto ao ano, o que em R$ 100 mil são R$ 745 por ano, ou R$ 65 por mês.
A conta que traduz isso é o gross-up: a taxa isenta dividida por (1 menos a alíquota). Com IR de 15%, uma LCI a 90% do CDI equivale a um CDB a 105,9% do CDI. Com IR de 22,5%, em prazos de até seis meses, ela equivale a um CDB a 116,1% do CDI. Quanto mais curto o prazo, mais a isenção vale, porque a alíquota que ela evita é maior. A calculadora de renda fixa do hub faz essa conta para qualquer combinação de taxa e prazo.
Isso não quer dizer que LCI é sempre melhor. Ela tem carência, liquidez ruim antes do vencimento e costuma ter emissão limitada nos bancos grandes. Se o dinheiro pode ser chamado a qualquer momento, como uma reserva de emergência, o Tesouro Selic ou um CDB com liquidez diária pagam o IR mas devolvem o dinheiro em um dia. O imposto é parte do custo; a indisponibilidade é a outra parte, e ela não aparece na taxa.
Quanto rende 100 mil, 500 mil, 1 milhão e 2 milhões por mês
Os números abaixo usam as premissas padrão da calculadora e a alíquota de 15% (dinheiro parado por mais de dois anos). São médias mensais; a calculadora mostra o mesmo para o seu valor, a sua alíquota e as suas taxas.
| Valor aplicado | Poupança | CDB 100% do CDI | LCI/LCA 90% do CDI | Tesouro Selic | Fundo DI |
|---|---|---|---|---|---|
| R$ 100 mil | R$ 508 | R$ 990 | R$ 1.054 | R$ 983 | R$ 958 |
| R$ 500 mil | R$ 2.542 | R$ 4.948 | R$ 5.271 | R$ 4.916 | R$ 4.791 |
| R$ 1 milhão | R$ 5.084 | R$ 9.895 | R$ 10.542 | R$ 9.833 | R$ 9.583 |
| R$ 2 milhões | R$ 10.168 | R$ 19.790 | R$ 21.084 | R$ 19.666 | R$ 19.166 |
- R$ 50 mil: poupança R$ 254 · CDB a 100% do CDI R$ 495 · LCI/LCA a 90% do CDI R$ 527 · Tesouro Selic R$ 492 · fundo DI R$ 479 por mês.
- No ano, R$ 100 mil rendem R$ 6.274 na poupança e R$ 13.410 na LCI/LCA: a diferença é de R$ 7.136. Em R$ 1 milhão, a mesma diferença passa de R$ 71 mil por ano.
Quanto rende 1 milhão na renda fixa em dólar
Renda fixa não é só CDB e Tesouro. Bonds (títulos de dívida de empresas), Treasuries (títulos do Tesouro americano) e CDs (certificados de depósito de bancos americanos) pagam juros em dólar e entram na mesma comparação. Com bonds a 6% ao ano, Treasuries a 4,5% e CDs a 4,3%, R$ 1 milhão rende em média R$ 4.137, R$ 3.124 e R$ 2.987 por mês, já descontados 15% de IR e com o dólar parado.
A taxa em dólar é menor porque o juro americano é menor que o brasileiro, e a comparação direta com o CDI esconde o que essa parte da carteira entrega: proteção cambial e diversificação de país. Se o dólar sobe 10% no ano, o resultado em reais sobe junto; se cai, desce. A calculadora mostra só o juro, com câmbio constante, para a ordem de grandeza ficar comparável.
O imposto também é outro. Desde 2024, o rendimento de aplicações financeiras no exterior de pessoa física paga 15% de IR, sem tabela regressiva e sem isenção, apurado uma vez por ano na declaração (Lei 14.754/2023). Não há come-cotas nem retenção na fonte no Brasil, mas também não existe a isenção que LCI, LCA e debênture incentivada têm aqui.
Inflação: o rendimento que você vê não é o que você ganha
Todos os números acima são nominais. Com inflação de 4,5% ao ano, os 12,67% líquidos do CDB viram 7,8% de ganho real, e os 6,27% da poupança viram 1,7%. Ou seja: dos R$ 508 mensais que a poupança paga em R$ 100 mil, cerca de R$ 370 só repõem o que a inflação tirou do principal. Sobram uns R$ 140 de ganho de verdade.
Isso importa quando a pergunta por trás de "quanto rende por mês" é "dá para viver disso". Quem saca todo o rendimento nominal está, sem perceber, consumindo o principal em poder de compra. A conta honesta usa a taxa real, que hoje é algo entre 7% e 8% ao ano líquido nos produtos pós-fixados e tende a cair quando a Selic cair. O simulador de aposentadoria do hub faz essa conta com inflação explícita e horizonte de anos, que é o jeito certo de planejar renda.
FGC, concentração e o que a calculadora não decide por você
O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF e por instituição em poupança, CDB, LCI e LCA, com teto de R$ 1 milhão a cada quatro anos somando todas as instituições. Acima disso, a taxa do banco médio que paga 115% do CDI deixa de ser só uma taxa e passa a ser um risco de crédito. Com R$ 500 mil ou R$ 1 milhão, a resposta de "quanto rende" vem acompanhada de "em quantos emissores". O Tesouro Selic não entra nessa conta porque o risco é o do Tesouro Nacional, sem limite de valor.
A calculadora também não considera o seu prazo real de necessidade, o IOF dos primeiros 30 dias, a carência da LCI nem o come-cotas do fundo. Ela mostra a ordem de grandeza de cada destino para que a conversa com o assessor comece pelo número, e não pelo produto. Se alguém oferecer algo que rende muito acima do que aparece aqui nas mesmas premissas, a primeira pergunta é de onde vem a diferença e quanto custa.
Taxa bruta não compara nada
Um CDB a 110% do CDI e uma LCI a 95% do CDI não são comparáveis pela taxa. O CDB paga imposto de renda pela tabela regressiva, de 22,5% a 15% conforme o prazo; a LCI é isenta para pessoa física. A comparação só existe no líquido.
A ferramenta aplica a tributação de cada produto ao prazo informado e devolve o valor líquido de cada um, além do gross-up: o percentual do CDI que um título tributado precisa pagar para empatar com um isento de determinada taxa. É a conta que decide entre dois papéis na tela da corretora.
A tabela regressiva e o dia 721
O imposto de renda sobre renda fixa segue a tabela regressiva por prazo, contado em dias corridos: 22,5% até 180 dias, 20% até 360, 17,5% até 720, e 15% a partir de 721 dias. A queda de 17,5% para 15% acontece exatamente no dia 721, e resgatar no dia 719 custa dois pontos e meio de alíquota a mais sobre todo o rendimento acumulado.
Em títulos com vencimento próximo dessa fronteira, esperar algumas semanas costuma render mais que qualquer diferença de taxa entre emissores.
Esta conta faz parte do nosso serviço de Assessoria de investimentos, Assessoria para empresas.
Conteúdo e premissas revisados em .
Perguntas frequentes
Quanto rende 1 milhão por mês na renda fixa?
Com CDI a 14,9% ao ano e prazo acima de dois anos, R$ 1 milhão rende cerca de R$ 10.542 por mês numa LCI/LCA a 90% do CDI, R$ 9.895 num CDB a 100% do CDI e R$ 9.833 no Tesouro Selic, líquido de IR. Em dólar, com câmbio constante, rende cerca de R$ 4.137 em bonds a 6% ao ano e R$ 3.124 em Treasuries a 4,5%. Na poupança, R$ 5.084.
Quanto rende 100 mil por mês?
Com CDI a 14,9% ao ano e prazo acima de dois anos (IR de 15%), R$ 100 mil rendem em média R$ 508 por mês na poupança, R$ 990 num CDB a 100% do CDI, R$ 1.054 numa LCI/LCA a 90% do CDI, R$ 983 no Tesouro Selic e R$ 958 num fundo DI com 0,5% de taxa. Valores líquidos de IR e nominais, sem descontar inflação.
Quanto rende 1 milhão por mês?
Nas mesmas premissas, R$ 1 milhão rende cerca de R$ 5.084 por mês na poupança, R$ 9.895 num CDB a 100% do CDI, R$ 10.542 numa LCI/LCA a 90% do CDI, R$ 9.833 no Tesouro Selic e R$ 9.583 num fundo DI. Acima de R$ 250 mil por banco o valor ultrapassa a cobertura do FGC, então a pergunta seguinte é em quantos emissores dividir.
Quanto rende 2 milhões de reais por mês?
Nas mesmas premissas, o dobro dos valores de R$ 1 milhão: cerca de R$ 10.168 na poupança, R$ 19.790 num CDB a 100% do CDI, R$ 21.084 numa LCI/LCA a 90% do CDI, R$ 19.666 no Tesouro Selic e R$ 19.166 num fundo DI. Acima de R$ 250 mil por instituição, a cobertura do FGC entra na conta — vale dividir entre emissores ou concentrar no Tesouro Selic, que não tem limite de garantia.
Quanto rende 500 mil reais por mês?
Cerca de R$ 2.542 na poupança, R$ 4.948 num CDB a 100% do CDI, R$ 5.271 numa LCI/LCA a 90% do CDI, R$ 4.916 no Tesouro Selic e R$ 4.791 num fundo DI, com CDI a 14,9% ao ano e IR de 15%. É valor que já passa da cobertura do FGC de R$ 250 mil por instituição.
Onde investir 1 milhão de reais?
Não existe uma resposta única: depende do prazo que o dinheiro pode ficar aplicado, da sua necessidade de liquidez e do quanto você já tem investido em outros lugares. A tabela acima mostra o rendimento de cada destino isoladamente; a decisão de como dividir R$ 1 milhão entre eles — e se vale diversificar além de renda fixa pós-fixada — depende do seu perfil e dos seus objetivos, e é aí que entra a conversa com um assessor.
Poupança ou CDB: qual rende mais?
Com a Selic acima de 8,5% ao ano, a poupança trava em 0,5% ao mês mais TR, cerca de 6,27% ao ano. Um CDB a 100% do CDI rende 14,9% bruto e 12,67% líquido após 15% de IR, o dobro. Em R$ 100 mil, são R$ 990 contra R$ 508 por mês. A poupança só empata com CDB de taxa muito baixa, e mesmo assim perde para um CDB de liquidez diária com FGC.
Quanto rende o Tesouro Selic por mês?
O Tesouro Selic rende a Selic, hoje 15% ao ano, menos 0,20% de custódia da B3 (isenta até R$ 10 mil) e menos o IR regressivo sobre o rendimento. Acima de dois anos, com IR de 15%, R$ 100 mil rendem cerca de R$ 983 por mês líquidos. Tem liquidez diária e é o único dos cinco produtos sem limite de garantia, porque o emissor é o Tesouro Nacional.
Vale a pena investir em LCI?
Depende do prazo e da liquidez de que você precisa. Uma LCI a 90% do CDI rende 13,41% ao ano isento, o equivalente a um CDB a 105,9% do CDI com IR de 15% e a 116,1% com IR de 22,5%. Se o banco oferece CDB abaixo desses números, a LCI ganha. Em troca, ela tem carência mínima e não devolve o dinheiro antes do prazo, o que a descarta para reserva de emergência.
Dá para viver de renda com 500 mil?
Nas premissas padrão, R$ 500 mil rendem entre R$ 4.800 e R$ 5.300 por mês líquidos nos pós-fixados, mas esse é o número nominal: com inflação de 4,5%, cerca de R$ 1.900 desse valor só repõem a perda do principal. Sacar tudo corrói o patrimônio em poder de compra. A conta que serve para planejar renda usa a taxa real e um horizonte de anos, e é a que o simulador de aposentadoria faz.
Quanto rende um CDB de 110% do CDI?
Com o CDI em torno de 14,9% ao ano, um CDB a 110% do CDI rende cerca de 16,4% ao ano bruto. Descontado o IR de 15% para prazos acima de dois anos, o líquido fica próximo de 13,9% ao ano. Use a calculadora acima para o seu prazo e valor exatos.
LCI ou CDB: qual rende mais?
Depende do prazo. Uma LCI isenta a 95% do CDI equivale a um CDB tributado a cerca de 112% do CDI num prazo acima de dois anos (IR de 15%), e a cerca de 123% num prazo de até seis meses (IR de 22,5%). Quanto mais curto o prazo, mais a isenção vale.
Como funciona a tabela regressiva de IR na renda fixa?
A alíquota cai conforme o prazo da aplicação, em dias corridos: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720, e 15% acima de 720 dias. O imposto incide apenas sobre o rendimento, e é retido na fonte no resgate ou no vencimento.
Leia também
Artigos do blog que explicam a conta por trás desta ferramenta.
Histórias do mercado
Banco Santos: a quebra que ensinou o limite do FGC a uma geração de investidores
O Banco Central interveio no Banco Santos em 2004 e o FGC cobria só R$ 20 mil. Credores esperaram anos por migalhas. O que mudou e quanto o FGC cobre hoje.
Histórias do mercado
Naji Nahas: o investidor que quebrou a Bolsa do Rio com dinheiro emprestado
Naji Nahas comprava ações com dinheiro emprestado. Em 1989, cheques de NCz$ 39 milhões sem fundos derrubaram a Bolsa do Rio. A conta da alavancagem e o fim.
Histórias do mercado
Confisco da poupança: o dia em que o governo travou 80% do dinheiro do Brasil
O confisco da poupança de 1990 bloqueou tudo acima de NCz$ 50 mil por 18 meses. Veja a conta, o que a Justiça decidiu e se o confisco pode acontecer de novo.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Viver de renda: quanto você precisa, com a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões
Como viver de renda: quanto rendem R$ 500 mil, R$ 1 milhão e R$ 2 milhões por mês, juros ou principal, inflação e imposto. Simule com os seus números.
Guia completo
Meu dinheiro rende menos que o CDI: como conferir e o que comparar
Seu dinheiro rende menos que o CDI? Veja como conferir CDB abaixo de 100% do CDI, previdência antiga e fundos caros, e o que comparar antes de mudar.
Guia completo
Carteira travada e sem liquidez: o que fazer quando você precisa do dinheiro
Carteira travada e sem liquidez: o que fazer quando o dinheiro está em produtos sem saída e em imóveis. Reserva, vencimentos e a ordem de prioridade.
Calculadora
Simulador de juros compostos: quanto vou ter e quanto guardar por mês
Quanto o seu dinheiro vira com aportes mensais, ou quanto guardar por mês para chegar na meta.
Calculadora
Calculadora de aposentadoria: quanto preciso para viver de renda?
A conta inversa: da renda que você quer ao patrimônio necessário.
Calculadora
Quanto custa a sua assessoria comissionada?
A comissão embutida não sai da sua conta — está dentro do produto.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.