
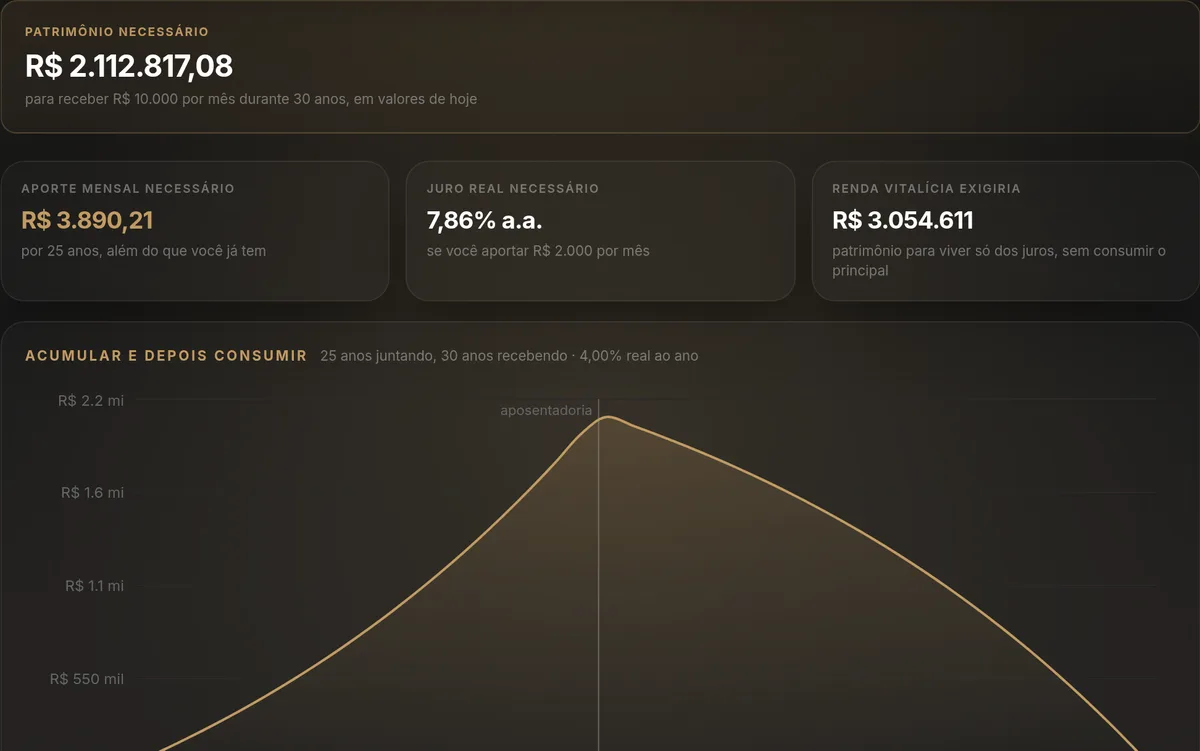
- O patrimônio que sustenta a renda que você quer
- O aporte mensal necessário a partir do que você já tem
- Renda vitalícia ou por prazo definido, com inflação descontada
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
Quanto você precisa para viver de renda?
A conta inversa: da renda mensal que você quer ao patrimônio necessário, com inflação, prazo e taxa real editáveis. E o aporte por mês para chegar lá.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
Por que a conta é feita ao contrário
A pergunta que quase todo mundo faz é "quanto o meu dinheiro vira em vinte anos". É a pergunta errada, porque a resposta não decide nada. A pergunta que decide é a inversa: qual é a renda mensal que eu quero receber sem trabalhar, e quanto patrimônio isso exige.
Partindo da renda, o cálculo devolve três números acionáveis de uma vez: o patrimônio-alvo, o aporte mensal necessário para chegar lá no prazo que você tem, e a rentabilidade real que seria exigida se você só conseguir aportar o que consegue hoje. É a diferença entre um número bonito e um plano.
Tudo em valores de hoje, e por quê
A simulação trabalha com juro real — o rendimento acima da inflação — e com a renda em poder de compra de hoje. Isso é deliberado. Uma projeção nominal devolve números enormes e inúteis: R$ 30 mil por mês daqui a 30 anos não compram o que R$ 30 mil compram hoje, e planejar com o número nominal é planejar para uma renda que não existe.
Um juro real de 4% ao ano é uma premissa conservadora e defensável para uma carteira diversificada de longo prazo no Brasil. Você pode ajustá-la em "Ajustar premissas" — e vale testar cenários mais pessimistas antes de tomar qualquer decisão irreversível.
Consumir o principal ou viver só dos juros
Há duas formas de viver de renda, e elas exigem patrimônios muito diferentes. Na primeira, você define por quantos anos quer receber a renda e consome o patrimônio ao longo desse período — no fim, o saldo é zero. Na segunda, você vive apenas do rendimento e o principal fica intacto, para sempre e para os herdeiros.
A renda vitalícia costuma exigir de 30% a 60% mais patrimônio que a versão com prazo definido, dependendo do horizonte. O simulador mostra os dois números lado a lado, porque a escolha entre eles é de projeto de vida, não de planilha.
O que a conta não considera
A simulação é intencionalmente simples, e isso tem custo. Ela não considera imposto de renda sobre o rendimento na fase de retirada, INSS, outras fontes de aposentadoria, herança, custos de saúde crescentes com a idade, nem sequência de retornos — o risco de um mercado ruim logo nos primeiros anos de retirada, que é maior do que a média sugere.
Cada um desses itens empurra o patrimônio necessário para cima. Trate o resultado como piso, não como meta.
INSS: uma base, não o plano inteiro
O INSS paga aposentadoria por tempo de contribuição ou por idade, com um teto que cobre uma fatia limitada do padrão de vida de quem ganha acima da média — e as regras de cálculo e o valor do teto mudam com alguma frequência. Para quem tem outras fontes de renda, o caminho mais seguro é tratar o INSS como uma camada de segurança e dimensionar o resto do plano para cobrir o custo de vida sem depender dele.
Previdência privada (PGBL/VGBL): o veículo, não a rentabilidade
PGBL e VGBL são estruturas jurídicas e tributárias, não um investimento com rentabilidade própria: o dinheiro entra numa carteira de fundos escolhida dentro do plano, com uma taxa de administração que compete diretamente com a rentabilidade líquida. As vantagens específicas são a dedução do PGBL no Imposto de Renda (para quem declara pelo modelo completo e contribui até 12% da renda bruta anual) e a sucessão: em muitos estados, o capital sai do inventário e chega aos beneficiários sem ITCMD, o que é relevante para quem já pensa em sucessão além de aposentadoria.
A calculadora de previdência compara PGBL, VGBL e um fundo comum equivalente no líquido, depois de taxas e impostos — é o complemento natural desta conta para quem está decidindo entre os três.
Carteira própria: o que esta calculadora responde
A carteira própria — ações, fundos, renda fixa e outros ativos fora de um plano de previdência — não tem a dedução fiscal do PGBL nem, em geral, a mesma vantagem sucessória, mas também não tem taxa de administração de plano nem as regras de resgate da previdência. A calculadora acima trabalha com esse caminho: você informa a renda mensal que quer receber (em valores de hoje) e o prazo, e ela devolve o patrimônio necessário e o aporte mensal para chegar lá, com juro real.
Os três caminhos, juntos
Na prática, a maioria dos planos bons combina os três: o INSS como piso, uma previdência privada pela dedução fiscal e pela sucessão (dentro do limite que faz sentido para o seu perfil tributário), e uma carteira própria para o restante, sem taxa de plano no caminho. A ordem de prioridade e o quanto colocar em cada um dependem da sua faixa de IR, da idade e de quanto patrimônio você já tem — é uma conta que vale fazer com um assessor, porque a resposta certa muda de pessoa para pessoa.
Esta conta faz parte do nosso serviço de Assessoria de investimentos, Previdência privada.
Conteúdo e premissas revisados em .
Perguntas frequentes
Quanto preciso ter para viver de renda?
Depende da renda que você quer e de por quanto tempo. Como regra de ordem de grandeza, com juro real de 4% ao ano, cada R$ 1.000 de renda mensal vitalícia exige cerca de R$ 300 mil de patrimônio. Para uma renda de R$ 10 mil por mês, portanto, algo em torno de R$ 3 milhões — menos se você aceitar consumir o principal ao longo de um prazo definido.
Quanto rende 1 milhão de reais por mês?
Com juro real de 4% ao ano, R$ 1 milhão gera cerca de R$ 3.270 por mês em poder de compra de hoje, sem consumir o principal. Em termos nominais o número parece bem maior, mas a diferença é inflação: se você retirar todo o rendimento nominal, o seu patrimônio perde poder de compra ano após ano.
Qual juro real usar na simulação?
Entre 3% e 5% ao ano é a faixa razoável para uma carteira diversificada de longo prazo no Brasil. Acima de 6% real ao ano é otimismo que exige justificativa. Vale rodar a conta com 3% para ver o quanto o plano aguenta um cenário pior.
Qual a diferença entre viver de renda e se aposentar?
Aposentadoria é um evento previdenciário, com idade e tempo de contribuição. Viver de renda é uma condição patrimonial: seu patrimônio gera o suficiente para cobrir seu custo de vida, independentemente da idade. Dá para viver de renda aos 40 e para se aposentar aos 65 sem viver de renda.
INSS, previdência privada ou investir sozinho: o que é melhor?
Não é uma escolha excludente. O INSS é a camada de base (com teto limitado); a previdência privada soma dedução fiscal, no caso do PGBL, e vantagem sucessória em muitos estados; a carteira própria não tem taxa de plano nem regras de resgate específicas. Um plano completo costuma combinar os três, na proporção que faz sentido para a sua faixa de imposto de renda e para a sua idade.
Devo consumir o patrimônio na aposentadoria ou viver só do rendimento?
As duas opções exigem patrimônios diferentes: viver só do rendimento (principal intacto, para sempre) costuma pedir de 30% a 60% mais patrimônio do que consumir o saldo ao longo de um prazo definido. A escolha depende de quanto você quer deixar de herança e de qual é o seu horizonte — é uma decisão de projeto de vida, e a calculadora mostra os dois números lado a lado.
Devo contar com o INSS no meu planejamento?
Conte, mas com margem. O teto do INSS cobre uma fração pequena do padrão de vida de quem tem patrimônio relevante, e as regras mudam com frequência. O caminho seguro é dimensionar o patrimônio para cobrir o custo de vida sozinho e tratar o INSS como folga, não como base.
Leia também
Artigos do blog que explicam a conta por trás desta ferramenta.
Previdência
PGBL ou VGBL: qual escolher (com a conta feita no líquido)
PGBL ou VGBL? Depende de como você declara o IR, do prazo e da taxa do plano. Veja a regra prática, a tabela regressiva e um exemplo com números.
Assessoria
O que faz um assessor de investimentos (e como escolher o seu)
O que faz um assessor de investimentos, como ele é remunerado, a diferença para consultor e gerente, e as 7 perguntas para escolher o seu.
Planejamento
Quanto preciso para viver de renda? A conta completa, com imposto e inflação
Quanto preciso para viver de renda de R$ 10 mil por mês? Entre R$ 2,4 e R$ 4 milhões, conforme a taxa real de retirada. A conta com inflação e imposto.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Viver de renda: quanto você precisa, com a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões
Como viver de renda: quanto rendem R$ 500 mil, R$ 1 milhão e R$ 2 milhões por mês, juros ou principal, inflação e imposto. Simule com os seus números.
Calculadora
Simulador de juros compostos: quanto vou ter e quanto guardar por mês
Quanto o seu dinheiro vira com aportes mensais, ou quanto guardar por mês para chegar na meta.
Calculadora
Simulador de previdência privada: PGBL, VGBL ou fundo comum?
A comparação que só faz sentido no líquido, depois do imposto.
Calculadora
Quanto custa a sua assessoria comissionada?
A comissão embutida não sai da sua conta — está dentro do produto.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.