
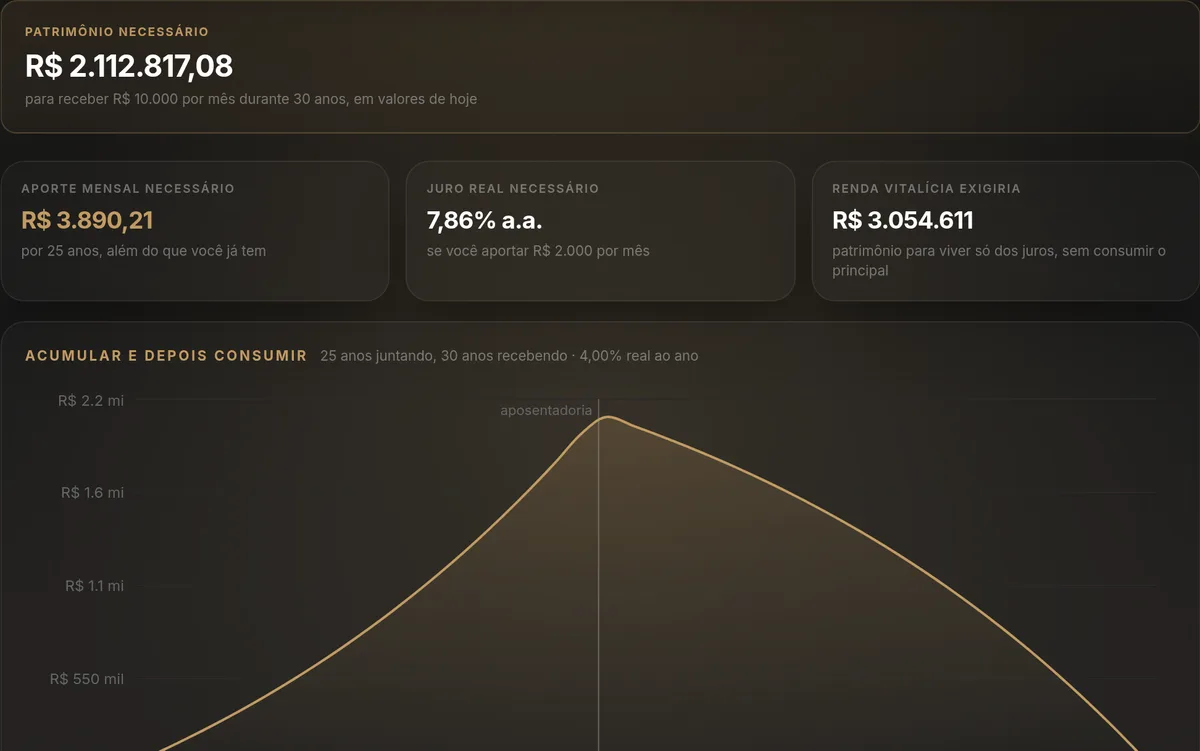
- O patrimônio que sustenta a renda que você quer
- O aporte mensal necessário a partir do que você já tem
- Renda vitalícia ou por prazo definido, com inflação descontada
- Simulador digital
- Gratuito
- Premissas editáveis
Quanto você precisa para viver de renda?
A conta inversa: da renda mensal que você quer ao patrimônio necessário, com inflação, prazo e taxa real editáveis. E o aporte por mês para chegar lá.
+1.500 clientes
Guia · Renda
Viver de renda: quanto você precisa, com a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões
Viver de renda é ter um patrimônio que paga as suas contas sem que você precise trabalhar por elas. A pergunta que todo mundo faz é quanto isso exige. A resposta depende de três coisas: a renda que você quer, se aceita consumir o patrimônio ao longo do tempo e quanto a inflação e o imposto levam no caminho.
A tabela abaixo mostra a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões, com as mesmas premissas das calculadoras do site. Logo depois vem a calculadora de viver de renda, para você trocar os números pelos seus.
| Patrimônio | Rendimento nominal por mês (CDB 100% do CDI, líquido de IR) | Renda real sem consumir o principal | Renda real consumindo o principal em 30 anos |
|---|---|---|---|
| R$ 500 mil | R$ 4.948 | R$ 1.637 | R$ 2.367 |
| R$ 1 milhão | R$ 9.895 | R$ 3.274 | R$ 4.733 |
| R$ 2 milhões | R$ 19.790 | R$ 6.547 | R$ 9.466 |
Premissas: rendimento nominal com CDI de 14,9% ao ano e IR de 15% (aplicações com mais de dois anos), as mesmas do simulador de quanto rende. Renda real com juro real de 4% ao ano acima da inflação e 30 anos de renda, as mesmas da calculadora de aposentadoria, em valores de hoje e antes do imposto sobre o rendimento. Taxas anuais convertidas para mensais por equivalência composta. Simulação, não é garantia de resultado.
Quanto rende R$ 1 milhão por mês, de verdade
Olhe as duas primeiras colunas da tabela. R$ 1 milhão num CDB que paga 100% do CDI rende perto de R$ 9.895 por mês, já descontado o imposto de renda. Mas, se você gastar esse valor todo mês, o seu patrimônio encolhe em poder de compra. Parte desse rendimento é só a inflação repondo o que ela mesma tirou.
O número que dá para gastar sem empobrecer é o da terceira coluna: cerca de R$ 3.274 por mês em valores de hoje, com juro real de 4% ao ano. É bem menor, e é o mais honesto. A diferença entre os dois não some: ela precisa ficar aplicada para o patrimônio acompanhar a inflação. A calculadora quanto rende 1 milhão por mês mostra a mesma conta em poupança, LCI, Tesouro Selic e fundo DI.
Viver do rendimento ou consumir o principal
Existem dois jeitos de viver de renda, e eles pedem patrimônios bem diferentes. No primeiro, você vive só do rendimento real e o principal fica intacto: para sempre, e para os seus herdeiros. No segundo, você define por quantos anos quer receber a renda e vai consumindo o patrimônio até zerar no fim do prazo.
Com R$ 1 milhão, a diferença é de R$ 3.274 contra R$ 4.733 por mês, no cenário de 30 anos. Consumir o principal aumenta a renda, mas traz um risco que planilha nenhuma resolve: viver mais do que o prazo. Para quem tem 50 anos hoje, 30 anos de renda acabam aos 80.
A escolha não é técnica, é de projeto de vida. Muita gente combina os dois: uma parte que nunca é tocada e outra que pode ser consumida aos poucos.
Dá para viver de renda com 1 milhão?
Depende do seu custo de vida. Pela tabela, R$ 1 milhão sustenta cerca de R$ 3.274 por mês sem consumir o principal, ou R$ 4.733 por mês por 30 anos. Para uma família com rotina de alta renda, isso costuma não bastar sozinho. Mas raramente ele está sozinho: aluguel de um imóvel, aposentadoria do INSS ou de regime próprio e uma previdência privada entram na mesma conta.
O jeito certo de responder é somar todas as fontes de renda que você terá e ver quanto falta. É o que a calculadora acima faz quando você informa a renda que quer.
Viver de renda com 2 milhões
Com R$ 2 milhões, a renda real sem consumir o principal fica perto de R$ 6.547 por mês. Consumindo o principal em 30 anos, cerca de R$ 9.466. O rendimento nominal, antes de separar a inflação, passa de R$ 19 mil por mês, e é justamente esse número grande que leva muita gente a gastar demais nos primeiros anos.
A partir desse patrimônio, a pergunta deixa de ser só quanto rende e passa a incluir onde está o dinheiro: em quantas instituições, com quanto de liquidez e com qual risco de crédito. O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF e por instituição, e isso muda a montagem da carteira.
Quanto preciso para viver de renda com R$ 10 mil por mês?
Com as mesmas premissas da calculadora (juro real de 4% ao ano), R$ 10 mil por mês em valores de hoje pedem cerca de R$ 3,05 milhões para viver só do rendimento, ou perto de R$ 2,11 milhões para receber essa renda por 30 anos consumindo o principal.
Se você ainda está juntando, a calculadora mostra quanto aportar por mês até lá. E o simulador de juros compostos mostra quanto o seu patrimônio atual vira no prazo que você tem, com e sem aportes.
O efeito da inflação
Inflação é o motivo pelo qual a coluna do rendimento nominal engana. Se o seu patrimônio rende 14% num ano em que a inflação foi de 5%, o ganho de poder de compra foi de algo perto de 9%, não de 14%. Gastar os 14% inteiros é gastar um pedaço do próprio patrimônio sem perceber.
A regra prática é simples: separe todo mês a parte do rendimento que só repõe a inflação e deixe aplicada. Viva da parte real. Por isso a calculadora trabalha com juro real e mostra tudo em valores de hoje.
O efeito do imposto
A renda real da tabela é antes do imposto sobre o rendimento. Na renda fixa tributada, como CDB e Tesouro Direto, o IR segue a tabela regressiva: começa em 22,5% e cai para 15% depois de dois anos. LCI, LCA e algumas debêntures incentivadas são isentas para pessoa física pela regra atual. Previdência tem regras próprias, e a escolha da tabela de imposto pesa muito no resultado.
Na prática, quem vive de renda precisa olhar o rendimento líquido de cada produto, e não o bruto. Um título isento que paga menos pode render mais no bolso do que um tributado que paga mais. Essa conta muda conforme o produto, o prazo e a sua faixa de imposto.
Por que usar a taxa real, e não a Selic
O erro clássico é pegar a Selic (digamos, 10% ao ano) e dividir: R$ 120 mil ÷ 0,10 = R$ 1,2 milhão. Parece ótimo. Mas desses 10%, algo como 4% a 5% é inflação, que você precisa reinvestir só para manter o poder de compra da renda. E do que sobra, o imposto leva de 15% a 22,5% em renda fixa. O que resta de verdade, a taxa real líquida, fica entre 3% e 5% ao ano em cenários razoáveis.
O Tesouro IPCA+ é a referência mais honesta para essa conta, porque a taxa dele já é real: IPCA + 6% ao ano significa 6% acima da inflação, antes do imposto. Depois do IR, a taxa real líquida fica na casa dos 4% a 5%. Se a sua conta de viver de renda usou uma taxa nominal, ela pode estar errada por um fator de dois: R$ 1,2 milhão vira R$ 3 milhões quando se corrige a premissa.
A regra dos 4% e a taxa segura de retirada
A regra dos 4% vem de um estudo americano dos anos 1990 (o Trinity Study), que testou com dados históricos qual percentual do patrimônio podia ser sacado por ano, corrigido pela inflação, sem que o dinheiro acabasse em 30 anos. A resposta foi cerca de 4%, com alta probabilidade de sucesso para carteiras balanceadas.
No Brasil, com juros reais historicamente mais altos, 4% é uma premissa conservadora e 5% é defensável em carteira bem construída. Abaixo de 3,5% você está sendo muito cauteloso; acima de 6% está apostando. A calculadora de aposentadoria permite testar as três faixas.
Quanto investir por mês para chegar lá
Para acumular R$ 3 milhões (a meta de R$ 10 mil por mês a 4% real) com rentabilidade real de 5% ao ano, sem patrimônio inicial, o aporte mensal depende muito do prazo. Em valores de hoje:
- Em 10 anos: cerca de R$ 19.320 por mês.
- Em 20 anos: cerca de R$ 7.299 por mês.
- Em 30 anos: cerca de R$ 3.605 por mês.
- Simulação ilustrativa, com aportes constantes corrigidos pela inflação; não é projeção de rentabilidade.
Como montar uma carteira para viver de renda
Não existe produto de viver de renda. Existe uma carteira organizada em camadas, cada uma com uma função:
- Uma reserva com liquidez diária, para um a dois anos de despesas. É ela que evita vender algo na hora errada.
- Uma camada de renda previsível, com títulos que pagam juros periódicos e vencimentos escalonados, para que sempre haja dinheiro vencendo.
- Uma camada de crescimento, que pode oscilar porque não vai ser usada tão cedo e é o que protege o patrimônio da inflação no longo prazo.
- Atenção a promessas de renda alta: retorno acima da média vem com risco acima da média. Leia sobre carteira travada e sem liquidez antes de colocar a renda em produtos sem saída.
Quanta renda a sua carteira gera hoje?
A maioria das pessoas sabe quanto tem, mas não sabe quanto a carteira paga por mês nem quanto dessa renda é real. É um dos itens da análise de carteira: quanta renda mensal a sua carteira gera hoje, quanto ela rende comparado ao CDI e quanto você paga por ela.
Para testar a sua conta com imposto e inflação, use a calculadora de aposentadoria, que compara INSS, previdência e carteira própria.
Perguntas frequentes
O que é a regra dos 4%?
É uma regra prática derivada de estudos históricos: sacar 4% do patrimônio por ano, corrigido pela inflação, tem alta probabilidade de sustentar a renda por 30 anos ou mais. No Brasil, com juros reais mais altos, 4% é considerado conservador e 5% é defensável em carteira bem construída.
Devo usar a Selic para calcular quanto preciso para viver de renda?
Não. A Selic é nominal: inclui a inflação e não desconta o imposto. Use a taxa real líquida, que em cenários razoáveis fica entre 3% e 5% ao ano. A referência mais honesta é a taxa do Tesouro IPCA+ descontada do IR.
Quanto investir por mês para viver de renda em 20 anos?
Para acumular R$ 3 milhões em 20 anos com rentabilidade real de 5% ao ano, o aporte é de cerca de R$ 7.300 por mês em valores de hoje. Em 30 anos, cai para cerca de R$ 3.600; em 10 anos, sobe para cerca de R$ 19.300. Simulação ilustrativa.
Quanto preciso para viver de renda?
Depende da renda que você quer e de quanto tempo quer recebê-la. Com juro real de 4% ao ano, cada R$ 1.000 de renda mensal sem consumir o principal pede cerca de R$ 305 mil de patrimônio. Para R$ 10 mil por mês, perto de R$ 3,05 milhões. Simulação, não é garantia de resultado.
Como viver de renda com 1 milhão?
Com juro real de 4% ao ano, R$ 1 milhão sustenta cerca de R$ 3.274 por mês em valores de hoje sem consumir o principal, ou R$ 4.733 por mês por 30 anos consumindo o patrimônio. Somar outras fontes, como aluguel e aposentadoria, costuma ser o que fecha a conta.
Dá para viver de renda com 2 milhões?
Com as mesmas premissas, R$ 2 milhões sustentam cerca de R$ 6.547 por mês sem consumir o principal e R$ 9.466 por mês por 30 anos consumindo o patrimônio. Se isso basta depende do seu custo de vida e das outras rendas que você terá.
Qual a diferença entre viver dos juros e consumir o principal?
Vivendo só do rendimento real, o patrimônio fica intacto para sempre e para os herdeiros. Consumindo o principal, a renda mensal é maior, mas o patrimônio acaba no fim do prazo escolhido, e existe o risco de viver mais do que esse prazo.
Por que o rendimento nominal não é a renda que posso gastar?
Porque parte do rendimento nominal só repõe a inflação. Se você gastar tudo, o patrimônio perde poder de compra ano após ano. A renda que dá para gastar sem empobrecer é a real, acima da inflação, e ainda antes do imposto sobre o rendimento.
Quanta renda a sua carteira gera hoje?
Peça a análise gratuita da carteira. A gente mostra quanta renda mensal ela gera, quanto rende comparado ao CDI e quanto você paga, com a conta na mesa. É gratuito, online e você não precisa transferir nada.
Atendimento online em todo o Brasil.
Comunidade gratuita no WhatsApp
Ainda não é hora de falar com um assessor?
Entre na comunidade Renda Certa: a equipe avisa no WhatsApp quando aparece um investimento que vale a pena para gerar renda, de renda fixa a fundos imobiliários e dividendos.
- Gratuito
- Só avisos, sem bate-papo
- Saia quando quiser
Continue a conta
Guia
Carteira travada e sem liquidez
Carteira travada e sem liquidez: o que fazer quando o dinheiro está em produtos sem saída e em imóveis. Reserva, vencimentos e a ordem de prioridade.
Calculadora
Simulador de juros compostos: quanto vou ter e quanto guardar por mês
Quanto o seu dinheiro vira com aportes mensais, ou quanto guardar por mês para chegar na meta.
Calculadora
Quanto rende 1 milhão por mês na renda fixa?
Quanto o seu dinheiro rende por mês e no prazo, aplicação contra aplicação, no líquido.
Calculadora
Simulador de previdência privada: PGBL, VGBL ou fundo comum?
A comparação que só faz sentido no líquido, depois do imposto.
Blog
PGBL ou VGBL: qual escolher (com a conta feita no líquido)
Declaração completa do IR tende a pedir PGBL; a simplificada, VGBL. Veja a regra prática, a tabela regressiva e a conta no líquido de cada um.
Blog
Holding familiar: o que é, quanto custa e quando vale a pena (com a conta)
Holding familiar vale a pena? Quanto custa abrir (R$ 10 mil a R$ 26 mil), quanto economiza no inventário e no ITCMD e a partir de que patrimônio compensa.