
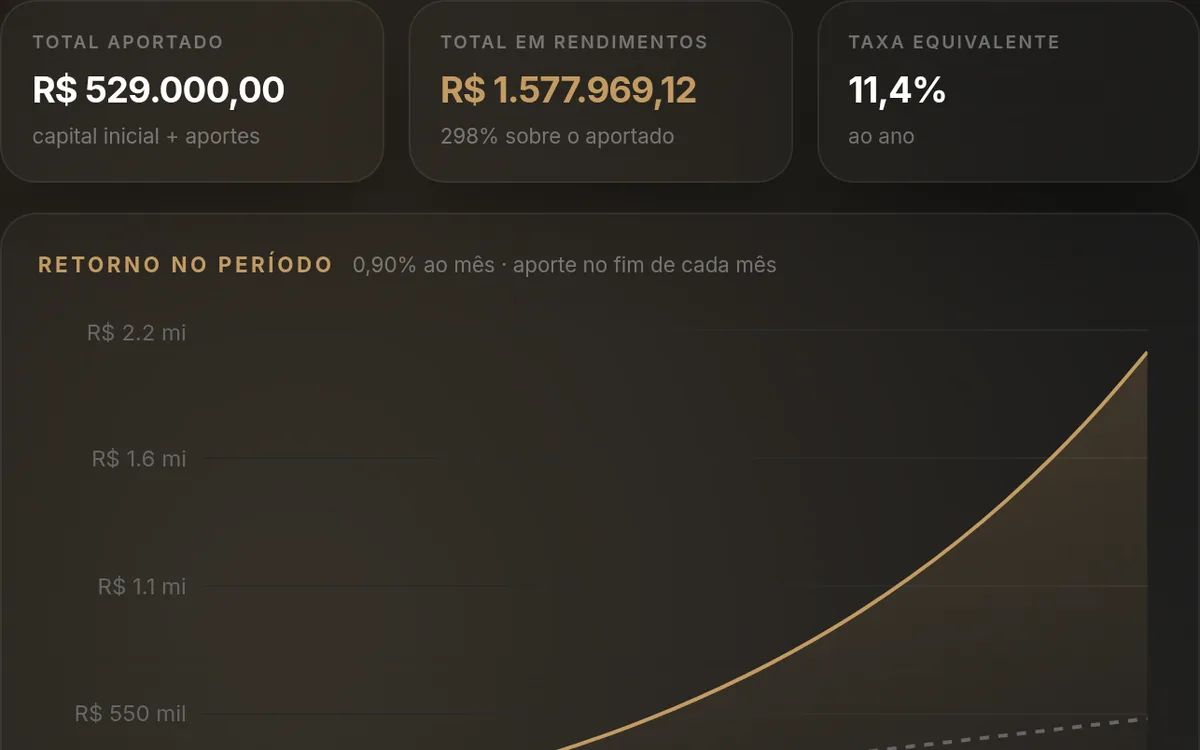
- O patrimônio projetado no prazo que você escolher
- Quanto veio de aporte e quanto veio de rendimento
- A conta inversa: quanto guardar por mês para chegar na sua meta
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
Quanto o seu dinheiro vira com juros compostos?
Valor inicial, aporte mensal, taxa e prazo: o simulador projeta o patrimônio mês a mês e separa quanto saiu do seu bolso e quanto veio dos juros.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
O aporte constrói, o tempo multiplica
A simulação separa o patrimônio final em duas parcelas: quanto veio do seu bolso e quanto veio do rendimento. Nos primeiros anos, quase tudo é aporte. A virada — o momento em que o rendimento acumulado supera tudo o que você depositou — costuma acontecer entre o décimo e o décimo quinto ano, dependendo da taxa.
É o gráfico que explica por que começar cedo com pouco vence começar tarde com muito, e por que qualquer interrupção na fase inicial custa desproporcionalmente caro lá na frente.
A convenção usada no cálculo
Os aportes são considerados no fim de cada mês (anuidade ordinária), e a taxa anual informada é convertida para mensal pela equivalência composta, não por divisão simples: uma taxa de 12% ao ano equivale a 0,9489% ao mês, e não a 1%. Dividir por doze superestima o resultado, e o erro cresce com o prazo.
O que falta na conta pura de juros compostos
Uma projeção de juros compostos é um piso teórico. Ela não desconta imposto de renda, não desconta taxas de administração e de custódia, não considera inflação e assume rentabilidade constante — o que nenhum investimento entrega na prática.
Se você quer o número em poder de compra de hoje, use a taxa real (rendimento acima da inflação) em vez da nominal. Se quer saber o efeito das taxas, o simulador de custo da assessoria mostra o quanto a rentabilidade projetada aqui é reduzida por elas.
Começar cedo pesa mais do que acertar a taxa
Quase todo mundo que procura esta conta chega com a pergunta errada na cabeça: "qual investimento rende mais?". A pergunta que decide o resultado é outra: "quantos anos eu tenho?". Para chegar a R$ 1 milhão partindo do zero, quem tem 30 anos de prazo precisa guardar cerca de R$ 485 por mês a 10% ao ano. Quem tem 20 anos precisa de R$ 1.392. Quem tem 10 anos precisa de R$ 5.003. O prazo caiu pela metade duas vezes; o aporte subiu mais de dez vezes.
Agora compare isso com o efeito da taxa. Em 15 anos, a diferença entre 8% e 12% ao ano é a diferença entre R$ 2.962 e R$ 2.121 por mês. É relevante, mas é uma diferença de 40%, e para capturá-la você precisaria aceitar mais risco durante 15 anos. Quinze anos a mais de prazo, por outro lado, cortam o aporte de R$ 2.510 para R$ 485 sem exigir um ponto percentual a mais de rentabilidade. Quem começa a guardar aos 25 com 8% ao ano (R$ 710 por mês por 30 anos) termina precisando de menos do que quem começa aos 35 e acerta 12% (R$ 1.097 por mês por 20 anos).
A razão é que o juro composto não é uma linha reta. Nos primeiros anos o rendimento é pequeno porque o saldo é pequeno; o crescimento de verdade acontece na segunda metade do prazo, em cima de um saldo que os aportes da primeira metade construíram. Cada ano que você adia é um ano retirado do fim da curva, onde ela é mais íngreme — e não do começo, onde ela quase não sobe.
A conta do aporte, em português
A calculadora faz três passos. Primeiro, descobre quanto o seu capital inicial vai virar sozinho até a data-alvo, só com a rentabilidade informada. Segundo, subtrai esse valor da meta: o que sobra é o que os aportes precisam construir. Terceiro, divide essa diferença não pelo número de meses, mas por um fator que considera que cada aporte também rende desde o dia em que entra. O primeiro aporte rende por todo o prazo; o último não rende nada. O fator é a soma de todos esses rendimentos parciais, e é ele que faz o aporte necessário ser bem menor do que "meta dividida por meses".
Com as premissas padrão da ferramenta, a conta fica assim: meta de R$ 1 milhão de hoje, corrigida por 4% de inflação ao longo de 15 anos, vira R$ 1,80 milhão. Os R$ 20 mil iniciais, a 10% ao ano, chegam a cerca de R$ 83 mil. Falta R$ 1,72 milhão para os aportes construírem em 180 meses, o que dá R$ 4.310 por mês. No total, você terá colocado R$ 796 mil do bolso; os outros R$ 1 milhão vêm de rendimento.
Dois detalhes de convenção importam. Os aportes entram no fim de cada mês, e a taxa anual é convertida para mensal por equivalência composta, não por divisão: 10% ao ano são 0,797% ao mês, e não 0,833%. Dividir por doze parece inofensivo, mas em 15 anos a diferença no aporte necessário passa de R$ 150 por mês. Se o seu capital inicial já chega à meta sozinho, a ferramenta responde "Nenhum" e mostra quanto ele vai virar.
Esta conta faz parte do nosso serviço de Assessoria para empresas.
Conteúdo e premissas revisados em .
Perguntas frequentes
Como calcular juros compostos com aporte mensal?
A fórmula é VF = P × (1+i)ⁿ + A × [((1+i)ⁿ − 1) / i], onde P é o capital inicial, A o aporte mensal, i a taxa mensal e n o número de meses. A calculadora acima aplica exatamente essa fórmula, com a taxa anual convertida para mensal por equivalência composta.
Quanto rende R$ 100 mil por mês?
A 12% ao ano, cerca de R$ 949 por mês no primeiro mês, e o valor cresce conforme o saldo aumenta. Se o rendimento não for retirado, o efeito composto faz esse número subir todo mês — é essa curva que o gráfico do simulador mostra.
Qual a diferença entre juros simples e compostos?
Nos juros simples, o rendimento incide sempre sobre o capital inicial. Nos compostos, incide sobre o saldo acumulado, incluindo os rendimentos anteriores. Em prazos curtos a diferença é pequena; em vinte anos, ela é a maior parte do resultado.
Por que não posso dividir a taxa anual por 12?
Porque juros compõem. A taxa mensal equivalente a 12% ao ano é aquela que, elevada a doze, devolve 1,12 — ou seja, 0,9489% ao mês, e não 1%. Dividir por doze superestima o resultado, e o erro cresce com o prazo.
A simulação considera imposto e inflação?
Não. O resultado é bruto e nominal. Para ter o valor em poder de compra de hoje, informe a taxa real (rendimento acima da inflação). Para estimar o efeito das taxas e comissões sobre o resultado, use o simulador de custo da assessoria.
Quanto guardar por mês para ter 1 milhão?
Partindo do zero, a 10% ao ano líquidos e sem corrigir pela inflação: R$ 5.003 por mês em 10 anos, R$ 2.510 em 15, R$ 1.392 em 20 e R$ 485 em 30. Se a meta for R$ 1 milhão em poder de compra de hoje, com 4% de inflação ao ano, os valores sobem para R$ 7.147, R$ 4.310, R$ 2.863 e R$ 1.403 (com R$ 20 mil de capital inicial). A calculadora recalcula tudo para o seu prazo e a sua taxa.
Quanto tempo leva para juntar 100 mil?
A 10% ao ano líquidos, partindo do zero: cerca de 10 anos guardando R$ 500 por mês, pouco mais de 6 anos com R$ 1.000 e cerca de 3 anos e meio com R$ 2.000. Se o prazo é que está fixo, a conta inverte: R$ 100 mil em 5 anos exigem R$ 1.306 por mês; em 3 anos, R$ 2.409. Coloque R$ 100 mil na meta e mova o prazo para ver o aporte mudar.
Quanto investir por mês para ter 10 mil de renda?
Primeiro é preciso saber o patrimônio que sustenta essa renda. Com juro real de 4% ao ano, R$ 10 mil por mês vitalícios exigem cerca de R$ 3 milhões em valores de hoje; menos, se você aceitar consumir o principal num prazo definido. Esse é o trabalho da ferramenta "Quanto preciso para viver de renda?", que devolve o patrimônio e o aporte de uma vez. Depois, você pode trazer o patrimônio-alvo para esta calculadora e testar prazos e taxas.
Leia também
Artigos do blog que explicam a conta por trás desta ferramenta.
Histórias do mercado
Naji Nahas: o investidor que quebrou a Bolsa do Rio com dinheiro emprestado
Naji Nahas comprava ações com dinheiro emprestado. Em 1989, cheques de NCz$ 39 milhões sem fundos derrubaram a Bolsa do Rio. A conta da alavancagem e o fim.
Histórias do mercado
Confisco da poupança: o dia em que o governo travou 80% do dinheiro do Brasil
O confisco da poupança de 1990 bloqueou tudo acima de NCz$ 50 mil por 18 meses. Veja a conta, o que a Justiça decidiu e se o confisco pode acontecer de novo.
Impostos
Come-cotas: o que é e quanto custa em 20 anos
Come-cotas é a antecipação semestral do IR em fundos. Veja como funciona, quais fundos têm e quanto custa em 20 anos frente a um fundo sem come-cotas.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Viver de renda: quanto você precisa, com a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões
Como viver de renda: quanto rendem R$ 500 mil, R$ 1 milhão e R$ 2 milhões por mês, juros ou principal, inflação e imposto. Simule com os seus números.
Calculadora
Calculadora de aposentadoria: quanto preciso para viver de renda?
A conta inversa: da renda que você quer ao patrimônio necessário.
Calculadora
Quanto rende 1 milhão por mês na renda fixa?
Quanto o seu dinheiro rende por mês e no prazo, aplicação contra aplicação, no líquido.
Calculadora
Quanto custa a sua assessoria comissionada?
A comissão embutida não sai da sua conta — está dentro do produto.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.