
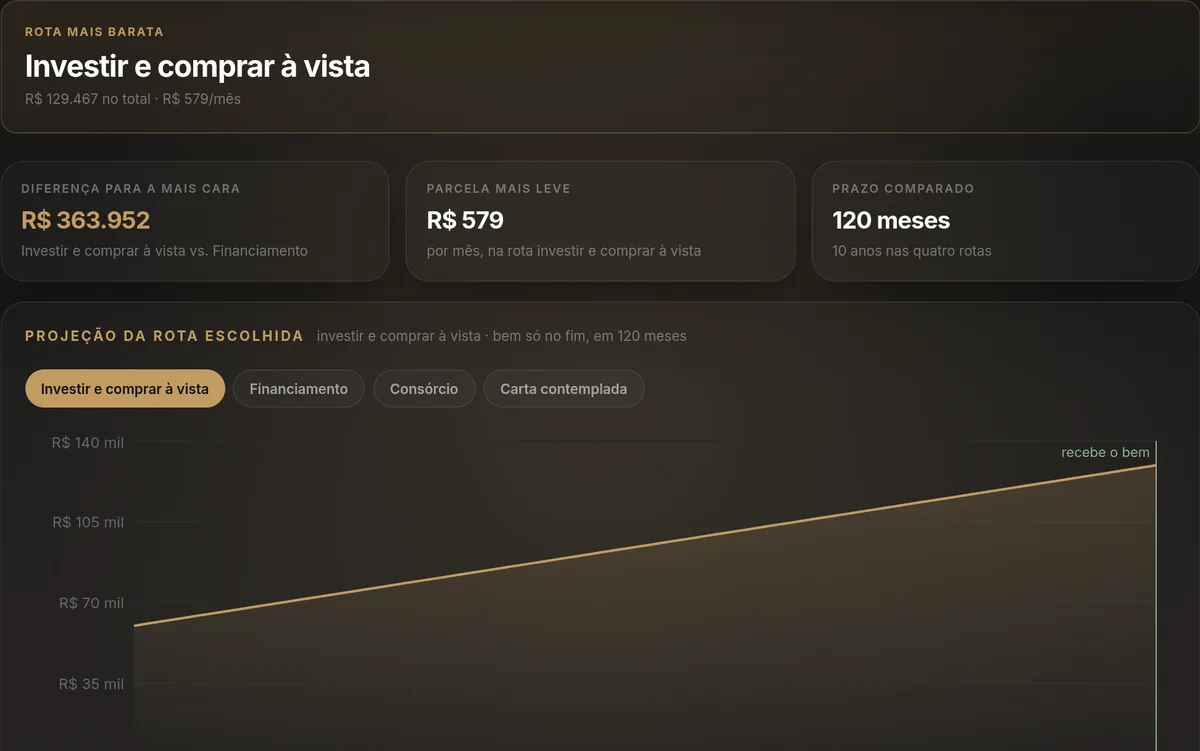
- Quatro caminhos para o mesmo bem, lado a lado
- O custo total de cada um, com taxas e juros
- Qual sai mais barato no prazo que você escolher
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
Consórcio ou financiamento: qual sai mais barato?
Compare o desembolso total de consorciar, financiar, investir até juntar o valor ou comprar uma carta contemplada, no mesmo prazo e com os seus números.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
As quatro rotas comparadas no mesmo prazo
Comparar consórcio com financiamento pelo valor da parcela é o jeito mais rápido de tomar a decisão errada. As parcelas têm prazos diferentes, embutem custos diferentes e entregam o bem em momentos diferentes — três variáveis que a comparação de parcela esconde.
A conta correta fixa o prazo e compara o desembolso total das quatro rotas: juntar o dinheiro investindo e comprar à vista, financiar e pagar juros, entrar num consórcio e pagar taxa de administração até ser contemplado, ou comprar uma carta contemplada com ágio. E, ao lado do custo, mostra quando o bem efetivamente chega na sua mão.
Consórcio não tem juros, mas não é de graça
A propaganda do consórcio está tecnicamente correta: não há juros. O que há é taxa de administração, tipicamente de 15% a 25% do valor do bem diluída ao longo do plano, mais fundo de reserva e seguro. Num consórcio de R$ 300 mil com 20% de taxa, são R$ 60 mil de custo — que num financiamento apareceriam como juros e todo mundo reconheceria como custo.
A diferença real está no risco e no tempo. No consórcio, você não sabe quando será contemplado, salvo se der um lance. No financiamento, você tem o bem no primeiro dia. Para quem já mora de aluguel, cada mês a mais de espera é aluguel pago — e esse custo precisa entrar na conta.
Quando financiar é a decisão financeiramente correta
Se a taxa do financiamento for menor que o rendimento líquido que o seu dinheiro obtém investido, financiar e manter o capital aplicado sai na frente. Foi o que aconteceu com boa parte dos financiamentos imobiliários contratados em períodos de taxa baixa e mantidos em períodos de Selic alta.
A comparação precisa ser feita no líquido: a taxa do financiamento é um custo certo, e o rendimento do investimento é incerto e tributado. Comparar 10% a.a. de financiamento com 12% a.a. bruto de CDI é enganoso — o CDI líquido de IR pode não chegar lá.
Exemplo com imóvel: os quatro caminhos
Para um imóvel de R$ 500 mil, os quatro caminhos possíveis são: juntar o dinheiro investindo e comprar à vista (o custo é o tempo que leva para juntar, e o rendimento perdido de quem já tinha o valor aplicado e precisou resgatar); financiar e pagar juros ao banco; entrar num consórcio e pagar a taxa de administração até ser contemplado; ou comprar uma carta já contemplada de outra pessoa, pagando ágio a quem cede.
A tabela abaixo mostra a ordem de grandeza do custo de cada rota. O financiamento depende diretamente da taxa de juros contratada, que muda com a Selic — por isso a calculadora acima pede a sua taxa real em vez de usar uma taxa de exemplo, que ficaria desatualizada em poucos meses.
| Rota | Custo total estimado além do bem | Quando o bem chega |
|---|---|---|
| Consórcio (taxa de adm. de 18%) | R$ 90 mil | Na contemplação (sorteio ou lance) — sem prazo garantido |
| Financiamento | Varia com a taxa contratada, que sobe e desce com a Selic — simule acima com a taxa da sua proposta | Imediato |
| Comprar à vista (juntando antes) | Custo de oportunidade do tempo até juntar o valor | Só depois de juntar o valor |
| Carta contemplada (ágio de 15%) | R$ 75 mil | Imediato, mediante formalização da cessão |
Exemplo com carro: o mesmo raciocínio em prazo mais curto
Com um carro, o raciocínio é idêntico, só que em prazos mais curtos (normalmente 60 a 80 meses de consórcio contra 48 a 60 de financiamento) — o que faz a chance de ser sorteado sem lance pesar mais na decisão. Quem tem urgência (o carro atual quebrou, por exemplo) tende a financiar ou comprar carta contemplada; quem tem flexibilidade de tempo e quer evitar juros de financiamento de veículo, que costumam ser mais altos que os de imóvel, tende a considerar o consórcio.
Vale o mesmo alerta do imóvel: a taxa de administração do consórcio de veículos e a taxa de juros do financiamento de veículos disponível hoje mudam com o mercado. Rode a simulação com os números que você está recebendo nas propostas, não com uma média de mercado.
Conteúdo e premissas revisados em .
Perguntas frequentes
Consórcio ou financiamento: qual sai mais barato?
Depende da taxa de administração do consórcio, da taxa de juros do financiamento e de quando você precisa do bem. Em geral, o consórcio tem custo total menor que o financiamento em cenários de juros altos, mas entrega o bem depois — e o custo de esperar (aluguel, por exemplo) frequentemente inverte o resultado.
Consórcio vale a pena?
Vale para quem não tem pressa de receber o bem, tem disciplina de pagamento e conseguiria uma taxa de financiamento ruim. Não vale para quem precisa do bem agora, nem para quem conseguiria investir o dinheiro a um rendimento líquido superior à taxa do financiamento disponível.
Qual a taxa de administração média de um consórcio?
Entre 15% e 25% do valor da carta, diluída ao longo do plano, mais fundo de reserva e seguro prestamista. É o equivalente funcional dos juros do financiamento, e deve ser comparada como custo.
Vale a pena comprar uma carta de crédito contemplada?
A carta contemplada resolve o problema do tempo — você tem o crédito imediatamente — em troca de um ágio pago ao cedente, tipicamente de 10% a 25% do valor. Faz sentido quando o ágio é menor que o custo dos juros do financiamento equivalente pelo mesmo prazo. Exige atenção redobrada com a formalização da cessão junto à administradora.
É melhor financiar o imóvel ou usar o dinheiro que tenho investido?
Se o rendimento líquido dos seus investimentos for consistentemente maior que a taxa do financiamento, manter o dinheiro investido e financiar tende a ser melhor. Se for menor, comprar à vista economiza. A comparação precisa ser feita no líquido de imposto, e o resultado muda conforme a Selic.
Consórcio de carro ou financiamento de carro: qual escolher?
O raciocínio é o mesmo do imóvel, em prazo mais curto: compare o custo total (taxa de administração do consórcio contra juros do financiamento) e o valor de ter o carro imediatamente contra esperar a contemplação. Financiamento de veículo costuma ter juros mais altos que o de imóvel, o que pesa a favor do consórcio para quem tem flexibilidade de tempo.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Carteira travada e sem liquidez: o que fazer quando você precisa do dinheiro
Carteira travada e sem liquidez: o que fazer quando o dinheiro está em produtos sem saída e em imóveis. Reserva, vencimentos e a ordem de prioridade.
Calculadora
Simulador de juros compostos: quanto vou ter e quanto guardar por mês
Quanto o seu dinheiro vira com aportes mensais, ou quanto guardar por mês para chegar na meta.
Calculadora
Quanto rende 1 milhão por mês na renda fixa?
Quanto o seu dinheiro rende por mês e no prazo, aplicação contra aplicação, no líquido.
Calculadora
Calculadora de aposentadoria: quanto preciso para viver de renda?
A conta inversa: da renda que você quer ao patrimônio necessário.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.