
- A comissão embutida em fundos, previdência, COE e renda fixa
- Quanto isso custa em dez anos, com o rendimento perdido junto
- A comparação com um modelo de taxa fixa, lado a lado
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
Quanto você paga de assessoria sem ver no extrato?
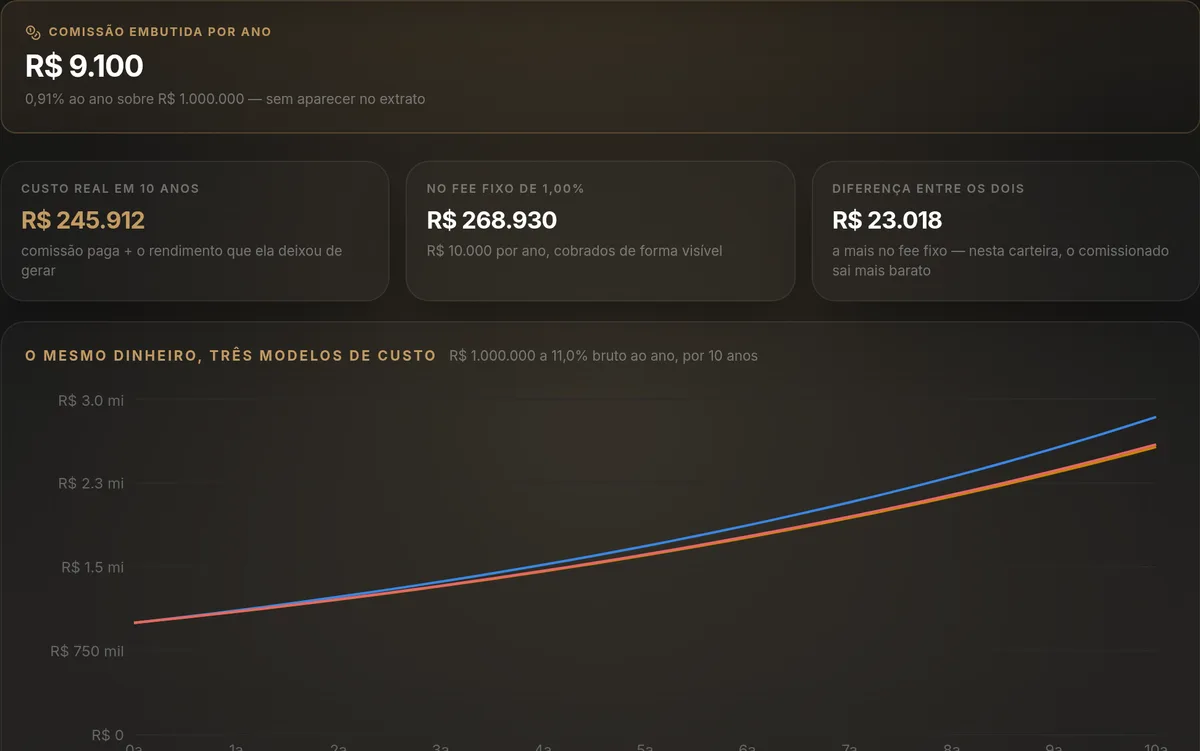
A comissão do modelo tradicional não aparece em lugar nenhum: ela já está dentro do produto. O simulador mostra quanto sai por ano, classe por classe, e o que isso vira em dez anos.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
Por que você não vê essa cobrança no extrato
No modelo de distribuição brasileiro, o assessor de investimentos não é remunerado por você diretamente. Ele é remunerado pela instituição que fabrica ou distribui o produto que você comprou, e essa remuneração já está dentro do preço do produto. Nenhum valor sai da sua conta corrente, nenhuma linha aparece no extrato — o que aparece é apenas a rentabilidade líquida, já descontada.
É por isso que a maioria dos investidores acha que a assessoria é gratuita. Não é. Ela custa entre 0,5% e 2,5% do patrimônio por ano na média das carteiras brasileiras, dependendo de quais produtos você tem. A diferença é que esse custo é invisível, e o que é invisível não é negociado.
De onde sai a comissão, produto por produto
Cada classe de ativo remunera o distribuidor de um jeito diferente. Entender o mecanismo é o que permite conversar de igual para igual com quem te atende:
- Fundos de investimento: parte da taxa de administração volta ao distribuidor como rebate — tipicamente entre 30% e 60% da taxa. Num fundo com 2% a.a. de administração, algo entre 0,6% e 1,2% a.a. é receita de distribuição.
- Previdência privada: rebate da taxa de administração do fundo previdenciário, mais a taxa de carregamento quando o plano tem uma. Planos antigos chegam a 3% de carregamento na entrada.
- COE e operações estruturadas: o spread de estruturação é cobrado na montagem da operação, geralmente entre 3% e 5% do valor. Como essas operações costumam ser renovadas a cada 18 ou 24 meses, o custo anualizado fica perto de 2% a.a.
- Renda fixa no mercado secundário: a diferença entre a taxa que a mesa comprou e a taxa que chegou até você. Um spread de 1,5% num papel carregado por dois anos equivale a 0,75% a.a.
- Renda variável e fundos listados: corretagem por operação. Aqui o custo é proporcional ao giro da carteira, não ao patrimônio — quanto mais a carteira gira, mais a operação custa.
- Tesouro Direto e caixa: comissão de distribuição próxima de zero. É por isso que raramente são o centro de uma recomendação comissionada.
Um por cento ao ano não é um por cento
O erro mais caro do investidor brasileiro é tratar custo como uma subtração anual. Não é. O dinheiro que saiu como comissão em 2026 não está lá para render em 2027, nem em 2036 — o custo composto ao longo do tempo, exatamente como o juro composto que você espera ganhar.
Num patrimônio de R$ 1 milhão rendendo 11% ao ano por 20 anos, a diferença entre pagar 0,5% e pagar 1,5% de custo total passa de R$ 1,3 milhão. Não é a comissão de um ano multiplicada por vinte: é a comissão mais tudo o que ela deixou de render. O simulador acima mostra esse número para as suas premissas.
O que fazer com o resultado
Saber o número não resolve nada sozinho. O que resolve é usá-lo em três perguntas concretas para quem te atende hoje: qual é a taxa de administração de cada fundo da minha carteira e quanto disso volta para vocês; qual foi o spread de estruturação do último COE que eu comprei; e quanto a minha carteira custou, em reais, nos últimos doze meses.
Um assessor que responde essas três perguntas com números merece a sua confiança, independentemente do modelo de remuneração. Um que desconversa já te deu a resposta que importa.
Esta conta faz parte do nosso serviço de Assessoria de investimentos, Gestão de patrimônio, Assessoria para empresas.
Conteúdo e premissas revisados em .
Perguntas frequentes
Quanto custa uma assessoria de investimentos no Brasil?
Na prática, entre 0,5% e 2,5% do patrimônio por ano, dependendo de quais produtos compõem a carteira. Carteiras concentradas em Tesouro Direto e ações custam pouco; carteiras com muitos fundos, COE e previdência custam bem mais. O custo não é cobrado da sua conta: ele já vem descontado dentro do produto.
O assessor de investimentos ganha em cima do que eu invisto?
Sim. No modelo comissionado, a remuneração do assessor vem de uma parcela da receita que o produto gera para a instituição — rebate da taxa de administração, spread de estruturação, corretagem. Isso não é irregular: é o modelo padrão de distribuição no Brasil, e a Resolução CVM 178 exige que o assessor informe a forma de remuneração quando questionado.
O que é rebate de fundo de investimento?
É a parte da taxa de administração cobrada pelo fundo que a gestora repassa a quem distribuiu aquele fundo. Num fundo com 2% de taxa de administração ao ano, é comum que entre 0,6% e 1,2% ao ano seja repassado ao distribuidor. Você não vê o rebate no extrato porque a taxa de administração já está descontada da cota.
Qual a diferença entre assessoria comissionada e fee fixo?
No modelo comissionado, quem paga é o produto, e o custo varia conforme o que você tem na carteira. No fee fixo, você paga um percentual acordado sobre o patrimônio, com nota fiscal, e o custo independe dos produtos recomendados. O fee fixo é mais transparente por construção; se é mais barato depende inteiramente da carteira e do percentual acordado — por isso o simulador compara os dois.
Como descobrir quanto estou pagando de verdade?
Peça três coisas por escrito a quem te atende: a lâmina de cada fundo com a taxa de administração e de performance, o spread de estruturação das operações estruturadas que você comprou, e o custo total da carteira em reais nos últimos doze meses. Com esses números, a estimativa do simulador vira a sua conta real.
Trocar de assessor resolve o custo?
Nem sempre. O custo vem majoritariamente dos produtos, não da pessoa. Trocar de assessor mantendo a mesma carteira de fundos caros e COE muda pouco. O que muda o custo é revisar a composição da carteira — e isso pode ser feito com o assessor atual, se ele estiver disposto.
Leia também
Artigos do blog que explicam a conta por trás desta ferramenta.
Sucessão
Holding familiar: o que é, quanto custa e quando vale a pena (com a conta)
Holding familiar sem juridiquês: o que é, quanto custa abrir e manter, as desvantagens que ninguém conta e a conta de sucessão e aluguel com números.
Custos e taxas
Quanto você paga de taxas na corretora (e como descobrir em 20 minutos)
Corretagem zero não é custo zero. Veja onde estão as taxas na corretora (fundos, COE, renda fixa, previdência) e como calcular o seu custo real.
Custos e taxas
Rebate de fundos de investimento: o que é e por que não aparece no extrato
Rebate de fundos de investimento: a parte da taxa de administração que volta a quem distribuiu. Quanto costuma ser e como saber quanto você paga.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Meu dinheiro rende menos que o CDI: como conferir e o que comparar
Seu dinheiro rende menos que o CDI? Veja como conferir CDB abaixo de 100% do CDI, previdência antiga e fundos caros, e o que comparar antes de mudar.
Guia completo
Carteira travada e sem liquidez: o que fazer quando você precisa do dinheiro
Carteira travada e sem liquidez: o que fazer quando o dinheiro está em produtos sem saída e em imóveis. Reserva, vencimentos e a ordem de prioridade.
Guia completo
O que é COE: como funciona, o que é protegido e o que avaliar antes de sair
O que é COE: capital protegido ou em risco, prazo, liquidez, custos embutidos, resgate antecipado e o risco de combinar COE com empréstimo.
Calculadora
Simulador de previdência privada: PGBL, VGBL ou fundo comum?
A comparação que só faz sentido no líquido, depois do imposto.
Calculadora
Quanto rende 1 milhão por mês na renda fixa?
Quanto o seu dinheiro rende por mês e no prazo, aplicação contra aplicação, no líquido.
Calculadora
Calculadora de aposentadoria: quanto preciso para viver de renda?
A conta inversa: da renda que você quer ao patrimônio necessário.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.