
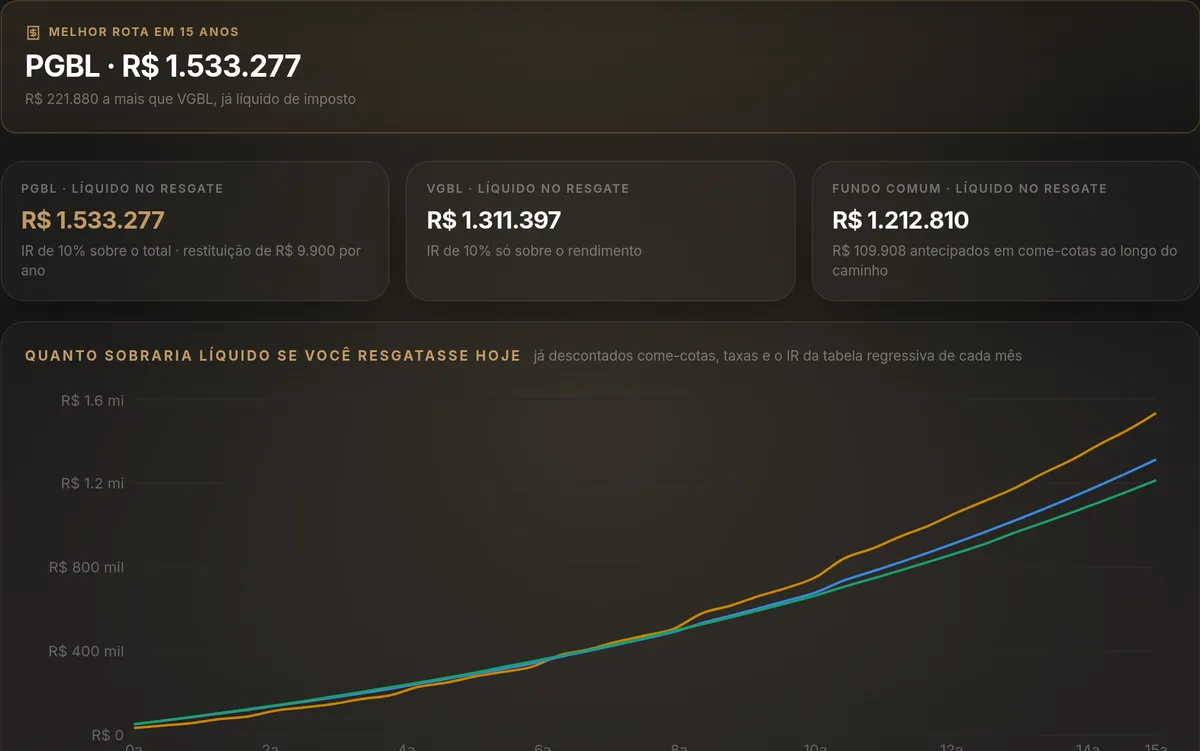
- O valor líquido no resgate em cada opção
- Quanto a dedução de 12% do PGBL vale para você
- O efeito do come-cotas e da tabela regressiva no seu prazo
- Simulador digital
- Gratuito
- Credenciada à XP
- Premissas editáveis
PGBL, VGBL ou fundo comum: qual deixa mais no seu bolso?
A comparação que só faz sentido no líquido, depois do imposto: dedução de até 12% da renda, come-cotas e tabela regressiva na mesma conta.
+1.000 clientes · +R$ 300 milhões sob assessoria · Credenciada à XP
Como funciona essa conta
A escolha entre PGBL e VGBL é uma só pergunta
Você entrega declaração de imposto de renda no modelo completo e contribui para o INSS ou para regime próprio de previdência? Se sim, o PGBL entra na conversa. Se não, a resposta é VGBL, e não há muito o que discutir.
O motivo é mecânico. O PGBL permite deduzir da base de cálculo do IR até 12% da sua renda bruta anual tributável, o que gera uma restituição hoje. Em troca, no resgate o imposto incide sobre o valor total — principal e rendimento. O VGBL não deduz nada hoje, mas no resgate o imposto incide apenas sobre o rendimento. Quem declara no modelo simplificado não captura o benefício do PGBL e fica com a desvantagem dele.
O teto de 12% é um teto de verdade
A dedução do PGBL para nos 12% da renda bruta anual tributável. Cada real aportado acima disso não gera restituição nenhuma e ainda será tributado sobre o principal no resgate — é a pior das duas pontas ao mesmo tempo.
Por isso a estrutura eficiente para quem tem renda alta costuma ser uma combinação: PGBL até o teto de 12%, VGBL para o excedente. O simulador acima avisa quando o aporte informado estoura o teto.
Come-cotas: o custo silencioso do fundo comum
Fundos de investimento abertos classificados como de longo prazo sofrem come-cotas: duas vezes por ano, no último dia útil de maio e de novembro, a Receita antecipa 15% sobre o rendimento do período, e o valor sai do fundo em cotas.
O problema não é a alíquota — no resgate ela seria cobrada de qualquer forma. O problema é o momento. O imposto antecipado deixa de render pelo resto do prazo, e esse efeito composto ao longo de 15 ou 20 anos é o que faz a previdência superar o fundo comum mesmo com taxa de administração parecida. Planos de previdência não têm come-cotas: o imposto só é cobrado no resgate.
Regressiva ou progressiva: uma escolha quase irreversível
Ao contratar o plano você escolhe o regime de tributação. Na tabela regressiva, a alíquota começa em 35% e cai 5 pontos a cada dois anos até chegar a 10% depois de dez anos, contados de cada aporte. Na progressiva, o resgate entra na tabela do IR como renda, com alíquota de até 27,5%, e há retenção de 15% na fonte com ajuste na declaração.
Para acumulação de longo prazo, a regressiva quase sempre vence — 10% é uma alíquota difícil de bater. A progressiva faz sentido para quem pretende resgatar em prazo curto, ou para quem receberá uma renda mensal baixa o suficiente para cair nas primeiras faixas. Atenção: migrar de progressiva para regressiva é permitido, mas o prazo é contado do zero; o caminho inverso não existe.
Esta conta faz parte do nosso serviço de Previdência privada, Planejamento sucessório, Gestão de patrimônio.
Conteúdo e premissas revisados em .
Perguntas frequentes
PGBL ou VGBL: qual é melhor?
PGBL é melhor para quem declara IR no modelo completo, contribui para o INSS e aporta até 12% da renda bruta anual — a restituição antecipada, se reinvestida, mais do que compensa o imposto sobre o total no resgate. VGBL é melhor para todos os outros casos: declaração simplificada, isentos, e para o valor que excede o teto de 12%.
Qual a diferença entre PGBL e VGBL no imposto?
No PGBL, o IR do resgate incide sobre o valor total acumulado, principal e rendimento. No VGBL, incide apenas sobre o rendimento. Em compensação, só o PGBL permite deduzir os aportes da base de cálculo do IR, até 12% da renda bruta anual tributável.
O que é come-cotas e a previdência tem?
Come-cotas é a antecipação semestral de imposto de renda em fundos abertos, cobrada em maio e novembro à alíquota de 15% para fundos de longo prazo. Planos de previdência, PGBL e VGBL, não têm come-cotas: o imposto só é recolhido no resgate, e o dinheiro que seria antecipado continua rendendo.
Previdência privada vale a pena?
Vale quando três condições se somam: prazo longo, taxa de administração competitiva e o regime de tributação certo. Um plano com 2% a.a. de taxa de administração e taxa de carregamento destrói qualquer vantagem tributária. Um plano com taxa baixa, tabela regressiva e horizonte acima de dez anos costuma superar o fundo comum equivalente pelo efeito do come-cotas e pelas vantagens sucessórias.
Quanto posso deduzir de PGBL no imposto de renda?
Até 12% da sua renda bruta anual tributável, desde que você entregue a declaração no modelo completo e contribua para o INSS ou regime próprio. Aportes acima desse limite não geram dedução e devem ir para um VGBL.
Posso trocar de PGBL para VGBL?
Não. A portabilidade entre planos é livre dentro da mesma modalidade — de PGBL para PGBL, de VGBL para VGBL, inclusive entre seguradoras diferentes — mas não é possível converter uma modalidade na outra. A escolha entre PGBL e VGBL é feita na contratação e vale para aquele plano.
A previdência privada entra no inventário?
Em regra não. PGBL e VGBL são pagos diretamente aos beneficiários indicados na apólice, sem passar pelo inventário, o que dá liquidez à família em dias em vez de anos. A incidência de ITCMD sobre VGBL é discutida judicialmente e o tratamento varia por estado — vale confirmar a regra do seu.
Leia também
Artigos do blog que explicam a conta por trás desta ferramenta.
Sucessão
Holding familiar: o que é, quanto custa e quando vale a pena (com a conta)
Holding familiar sem juridiquês: o que é, quanto custa abrir e manter, as desvantagens que ninguém conta e a conta de sucessão e aluguel com números.
Sucessão
Quanto custa um inventário em 2026: ITCMD, cartório, advogado e o custo que ninguém soma
Um inventário custa de 9% a 19% do patrimônio, somando ITCMD, cartório e advogado. Veja a conta para R$ 200 mil e R$ 1 milhão e como reduzir esse custo.
Custos e taxas
Quanto você paga de taxas na corretora (e como descobrir em 20 minutos)
Corretagem zero não é custo zero. Veja onde estão as taxas na corretora (fundos, COE, renda fixa, previdência) e como calcular o seu custo real.
Continue a conta
As perguntas que costumam vir logo depois desta.
Guia completo
Viver de renda: quanto você precisa, com a conta para R$ 500 mil, R$ 1 milhão e R$ 2 milhões
Como viver de renda: quanto rendem R$ 500 mil, R$ 1 milhão e R$ 2 milhões por mês, juros ou principal, inflação e imposto. Simule com os seus números.
Guia completo
Meu dinheiro rende menos que o CDI: como conferir e o que comparar
Seu dinheiro rende menos que o CDI? Veja como conferir CDB abaixo de 100% do CDI, previdência antiga e fundos caros, e o que comparar antes de mudar.
Calculadora
Quanto seus herdeiros pagariam de ITCMD e inventário?
O imposto vence antes da partilha — e é aí que a conta não fecha.
Calculadora
Quanto custa a sua assessoria comissionada?
A comissão embutida não sai da sua conta — está dentro do produto.
Calculadora
Calculadora de aposentadoria: quanto preciso para viver de renda?
A conta inversa: da renda que você quer ao patrimônio necessário.
A simulação mostra o caminho. O Raio-X mostra onde você está.
Peça o Raio-X da Carteira: a gente olha a carteira que você já tem, mostra quanto você paga, quanto ela rende comparado ao CDI e quanta renda gera hoje. É gratuito, online e você não precisa transferir nada. Se preferir continuar sozinho, o planejador financeiro junta esta conta com aposentadoria, projetos e proteção da família.
Atendimento online em todo o Brasil.